2456 liens privés

Incontournables des armoires à pharmacie, les antalgiques font partie des médicaments les plus consommés en France. Pourtant, ils ne sont pas anodins. Voici leurs particularités, leurs risques et les précautions à prendre pour en faire un usage éclairé.
Paracétamol : le premier choix
Doliprane
Dafalgan
Efferalgan
Marques génériques
Avec plus de 430 millions de boîtes remboursées en 2024, le paracétamol est le médicament le plus vendu en France. Et pour cause, c’est le premier antalgique indiqué pour les douleurs aiguës et ponctuelles en raison de son faible risque d’effets indésirables et d’allergies. Cependant, pris en excès, il cause des dommages irréversibles au foie.
Depuis 2020, les traitements à base de paracétamol ne sont plus en accès libre et doivent être placés derrière le comptoir des pharmacies. S’ils sont délivrés le plus souvent sur prescription médicale, ils peuvent être pris en automédication pour des petits maux du quotidien. Ils présentent aussi un effet antipyrétique (ils font baisser la fièvre).
Pour quelles douleurs « Le paracétamol s’avère très efficace sur les douleurs légères à modérées, mais son action est plus limitée sur celles qui sont très intenses, comme les postopératoires », indique le Pr Didier Bouhassira, médecin spécialiste de la douleur.
Dose pour un adulte 500 mg à 1 g par prise, à espacer d’au moins 4 heures, sans dépasser 3 g en 24 heures. Sur prescription, la dose peut être augmentée à 4 g.
Précautions En cas de maladie des reins, du foie, d’alcoolisme ou d’un poids inférieur à 50 kg, les doses doivent être réduites et calculées avec l’aide d’un médecin ou d’un pharmacien.
Contre-indications À éviter si on souffre d’une insuffisance hépatique sévère (maladie du foie) et d’allergie au paracétamol.
En automédication Prendre la dose efficace la plus faible, pour une durée la plus courte possible. Au-delà de 5 jours (3 jours en cas de fièvre), ou si la douleur revient, il est nécessaire de consulter un médecin tout comme au moindre doute, en cas d’aggravation ou devant tout symptôme inhabituel.
AINS oraux : le second choix
Anti-inflammatoires non stéroïdiens :
Ibuprofène (Advil, Nurofen, Advilmed, Spedifen)
Naproxène (Apranax, Naprosyne, Alevetabs)
Kétoprofène (Bi-Profénid, Profénid, Toprec)
Flurbiprofène (Antadys)…
Comme leur nom l’indique, en plus d’être antalgiques et antipyrétiques, ces antidouleurs ont une action anti-inflammatoire. Comme ils s’accompagnent d’un plus grand nombre d’effets secondaires et de contre-indications, les anti-inflammatoires non stéroïdiens sont recommandés en deuxième ligne, quand le paracétamol ne suffit pas à soulager une douleur.
Pour quelles douleurs Quand le paracétamol n’est pas assez efficace. « Ils sont particulièrement intéressants pour les douleurs vives ayant une composante inflammatoire (courbatures, rage de dents, entorse, règles douloureuses…) », souligne Bruno Galan, membre du Conseil de l’ordre des pharmaciens.
Dose pour un adulte
Ibuprofène : de 200 à 400 mg par prise, toutes les 6 à 8 heures, sans dépasser 1 200 mg par jour.
Naproxène : la dose maximale varie selon la posologie de chaque spécialité de naproxène. Bien lire la notice. Le traitement d’attaque est, en général, de deux cachets par jour. Celui d’entretien s’élève à un comprimé par jour.
Lesquels choisir Plusieurs AINS existent. L’ibuprofène et le naproxène ont la balance bénéfice/risque la plus favorable.
Effets indésirables Les plus fréquents sont la constipation, les nausées, les brûlures d’estomac, les diarrhées et les douleurs abdominales. Leur fréquence augmente avec la dose et l’âge.
Précautions À avaler de préférence au cours d’un repas avec un grand verre d’eau pour diminuer le risque de brûlures d’estomac. Pris en excès, ou sur une durée trop longue, les anti-inflammatoires non stéroïdiens peuvent provoquer des saignements, voire des ulcères gastriques. On doit impérativement stopper le traitement en cas de forte douleur à l’estomac ou de présence de sang dans les selles.
Contre-indications L’hypersensibilité aux AINS, les antécédents de saignements et d’ulcères de l’estomac, de maladies digestives, des reins, du foie et du cœur sont les principales restrictions. De nombreux médicaments présentent un risque d’interaction, notamment les anticoagulants et certains antidépresseurs. Bien lire la notice. Par prudence, il faut éviter les anti-inflammatoires non stéroïdiens durant la grossesse.
Attention Les AINS sont déconseillés si une infection se déclare ou est suspectée (toux importante, grippe, abcès dentaire, otite, varicelle, zona, covid…), car ils exposent à une aggravation de l’infection. Par exemple, quand vous avez mal à la tête en cas de grippe ou à la gorge en cas d’angine, prenez du paracétamol. En 2024, l’Agence nationale de sécurité du médicament et des produits de santé (ANSM) a, en outre, demandé l’interdiction des publicités pour des médicaments contenant 400 mg d’ibuprofène en raison d’une hausse des signalements d’effets indésirables concomitante de l’augmentation du nombre de spots publicitaires.
À éviter
L’aspirine (Aspro, Aspégic) : ce médicament ancien, de la famille des AINS, n’est quasiment plus employé contre la douleur. « Il faut une dose importante pour obtenir un effet antalgique. Il y a donc un petit risque supplémentaire d’effets indésirables », précise le Pr Bouhassira. Aujourd’hui, l’aspirine est plutôt consommée à petite dose, pour ses propriétés anticoagulantes, en prévention des maladies cardiovasculaires.
La famille des coxibs (Celebrex, Arcoxia), l’acéclofénac (Cartrex) et le diclofénac (Voltarène), le méloxicam (Mobic), le piroxicam (Brexin, Feldene) et le ténoxicam (Tilcotil) : selon la revue Prescrire, ces AINS présentent plus de risques d’effets indésirables que l’ibuprofène et le naxoprène, sans être plus efficaces. Ils s’utilisent pour des douleurs chroniques (arthrose, polyarthrite rhumatoïde, spondylarthrite ankylosante).

BrixHub, SnusBase, Reacher, Stryxx, LeakCheck, DeHashed… Depuis plusieurs mois, un nouveau type de moteurs de recherche fleurit sur Internet. Ils ne référencent pas des sites web, comme Google ou DuckDuckGo, mais… des données personnelles compromises. Ces sites, aussi appelés « lookups », promettent de vérifier si vos données ont fuité et, souvent, commercialisent un service payant pour les effacer. Ne les utilisez pas ! Vos données sont-elles exposées ? Comment vous protéger ? Nos conseils.
L’essentiel
Les « lookups », comme BrixHub ou SnusBase, sont des moteurs de recherche qui permettent de retrouver des données personnelles issues de piratages informatiques.
Ces sites facilitent les arnaques et les usurpations d’identité en rendant accessibles des informations parfois très sensibles.
Ne les utilisez pas et ne payez surtout pas pour faire effacer vos données : rien ne garantit leur suppression définitive.
Pour vérifier si votre adresse e-mail figure dans une fuite de données connue, vous pouvez utiliser le service gratuit Have I Been Pwned, même si sa base est loin d’être exhaustive.
Le Parlement a adopté cet été un projet de loi simplifiant la gestion et la vente par l’État de son patrimoine immobilier… et créant de nouveaux loyers pour les services publics. Malgré les inquiétudes que cela suscite, peu se sont élevés contre.
Bon à savoir À la maison, un désinfectant n’est pas forcément nécessaire. Avec un simple lavage au savon et à l’eau, on élimine la majorité des germes. Si besoin, en remplacement de la chlorhexidine (Biseptine, Mercryl spray), il est possible d’appliquer de l’hypochlorite de sodium (Dakin) ou de la povidone iodée (Bétadine).
Publié le 01 juillet 2026
L’assurance emprunteur garantit le remboursement du prêt à la banque en cas de décès, d’invalidité ou d’incapacité de l’emprunteur. En cas d’emprunt à deux, elle peut n’en couvrir qu’une part pour chaque coemprunteur. Une technique efficace pour réduire le coût de votre crédit immobilier tout en restant couvert en cas de coup dur.
L’assurance emprunteur liée à la mise en place d’un crédit immobilier garantit le remboursement du capital restant dû à la banque si l’emprunteur décède ou s’il se retrouve en situation d’invalidité ou d’incapacité de travail. Son coût dépend de plusieurs facteurs : âge et état de santé de l’emprunteur, montant du prêt, durée de remboursement, garanties souscrites (décès, invalidité, incapacité, perte d’emploi). Le niveau de couverture ou « quotité assurée » est également déterminant. Les banques exigent presque toujours une couverture de l’intégralité du prêt, mais cette quotité peut être répartie en cas d’emprunt à plusieurs. En couple, cela peut vous éviter de payer une prime d’assurance excessive pour une protection inutile. Explications.
Une couverture à 100 % en cas de problème
La quotité d’assurance correspond au pourcentage du capital emprunté couvert par l’assurance pour chaque emprunteur. Si vous empruntez seul, vous devez obligatoirement être assuré sur 100 % du prêt, afin que la banque soit remboursée en intégralité s’il vous arrive un pépin. Les établissements financiers acceptent rarement une quotité inférieure à 100 %, sauf pour certains clients en mesure de fournir une garantie alternative, le nantissement d’un placement, par exemple.
Si vous empruntez à deux, vous devez aussi être assurés sur 100 % du prêt, mais il est possible de répartir ce pourcentage entre vous. En général, l’assurance emprunteur est alors souscrite à hauteur d’une quotité de 50 % sur la tête de chaque coemprunteur (50/50). Cela signifie qu’en cas de coup dur frappant l’un d’entre vous, l’assurance prendra en charge la moitié du prêt dû et l’autre emprunteur devra continuer à rembourser les 50 % restants.
Une protection ajustable en couple
Vous pouvez choisir une autre répartition de la quotité assurée lors de la souscription de votre assurance emprunteur, qui tient compte de la situation personnelle et financière de chacun. Par exemple, si vous gagnez 70 % des revenus de votre couple, il peut être judicieux d’opter pour une répartition à 70/30 pour protéger davantage votre conjoint. La banque sera ainsi couverte à hauteur de 70 % du prêt si vous décédez ou devenez invalide, et il ne devra rembourser que les 30 % restants. Dans le cas contraire, vous resterez redevable de 70 % du prêt et la banque sera remboursée par l’assurance à hauteur de 30 %.
Assurance sur une « tête » : les couples monoactifs ayant un écart d’âge important ou dont un conjoint a une santé défaillante peuvent souscrire une assurance de prêt à 100 % sur la tête d’un seul emprunteur (100/0). Le conjoint inactif, plus âgé ou malade sera alors totalement protégé si l’autre disparaît ou devient invalide, car le bien financé à crédit sera entièrement « payé » par l’assureur. Mais si l’inverse se produit, le conjoint actif, plus jeune ou mieux portant devra continuer à rembourser l’intégralité du prêt, sans le concours de l’assurance.
Protection renforcée : vous pouvez aussi opter pour une assurance de prêt à 100 % sur votre tête et sur celle de votre conjoint (100/100), soit 200 % en tout. Dans ce cas, le prêt sera remboursé en totalité quel que soit celui d’entre vous qui décède ou devient invalide, et l’autre ne devra plus rien à la banque. Cette solution vous décharge de tout souci financier en cas de problème et permet de sécuriser au maximum votre famille, mais elle coûte 2 fois plus cher qu’une assurance à 50/50.
Bon à savoir les banques fixent contractuellement les limites de répartition de l’assurance de prêt entre coemprunteurs. Certaines refusent d’assurer un seul coemprunteur, d’autres exigent une quotité minimale d’assurance en fonction du projet financé ou de la situation professionnelle des emprunteurs. Cela ne vous interdit pas de souscrire une assurance de prêt individuelle, dès lors qu’elle respecte les exigences minimales de votre banque.
Un rapport prix/garanties à calibrer
Logiquement, plus la part d’un prêt immobilier assurée en cas de décès ou d’invalidité est importante, plus la prime d’assurance emprunteur est élevée. À l’inverse, une quotité assurée plus faible réduit le coût de la garantie. Ajuster la répartition de votre assurance emprunteur entre vous et votre conjoint est donc susceptible de vous faire réaliser de belles économies. En choisissant une quotité adaptée à la situation réelle de chacun, vous pouvez éviter de payer une prime excessive en modulant la protection de chacun en fonction de ses besoins.
Posez-vous les bonnes questions : qui gagne le mieux sa vie dans votre couple, et qui aura le moins de difficultés à rembourser seul votre prêt commun en cas de problème ? Quelles seront les charges familiales à assumer si l’un de vous disparaît ? Seront-elles supportables par le conjoint survivant avec un revenu en moins ? Souhaitez-vous que le prêt soit totalement remboursé en cas de décès de l’un de vous (quotité 100/100) ou seulement partiellement (50/50, 70/30) ? Les réponses à ces questions vous permettront de trouver l’assurance qui vous protège le mieux au meilleur prix, compte tenu à la fois de votre situation familiale et financière.
Panachez vos garanties : l’assurance emprunteur peut couvrir la banque contre plusieurs risques comme le décès, la perte totale et définitive d’autonomie (PTIA), l’invalidité permanente totale (IPT) ou partielle (IPP), l’incapacité temporaire de travail (ITT), la perte d’emploi… Pour les deux premiers, les banques exigent quasi systématiquement une couverture à 100 %. Mais pour les autres, elles se montrent plus souples, autorisant la plupart du temps les emprunteurs à panacher pour optimiser le coût de leur assurance. Par exemple, elles peuvent exiger une protection intégrale contre le décès et la perte d’autonomie et une couverture minimale de 30 ou 40 % seulement pour l’invalidité partielle, afin de bénéficier d’une couverture optimale dans les cas les plus graves et d’une couverture plus réduite dans les cas où l’emprunteur conserve la faculté de percevoir des revenus.
Agissez en cours de prêt : en général, les contrats d’assurance de prêt autorisent les coemprunteurs à modifier la quotité assurée en cours de prêt, en fonction des changements intervenus dans leur situation personnelle et financière respective. Un couple aux revenus équilibrés assuré à 50/50 peut ainsi demander un passage à une répartition à 60/40 si l’un des emprunteurs bénéficie d’une hausse de salaire. La modification peut également intervenir après un divorce ou une séparation, si le couple ne vend pas le bien acquis ensemble. L’opération peut aboutir à alléger le coût de l’assurance si la quotité est réduite, d’autant qu’il est calculé sur le capital restant dû et non pas sur le prêt initial. La banque ne peut pas refuser le changement de quotité demandé s’il respecte ses conditions contractuelles. Elle peut en revanche s’opposer à la souscription d’une assurance emprunteur individuelle à la place de son assurance de groupe si les garanties minimales exigées lors de l’obtention du prêt ne sont pas respectées.
Choisissez la bonne formule : bien choisir la quotité d’assurance emprunteur permet d’optimiser votre protection tout en maîtrisant le coût de votre crédit immobilier. Pour cela, il est impératif de ne pas sous-estimer la capacité de remboursement de chaque coemprunteur. Une quotité assurée trop faible offrira une couverture insuffisante au survivant en cas de décès, ce qui risque de le placer dans une situation financière délicate. À l’inverse, une quotité de 100 % sur la tête de chaque emprunteur, payée au prix fort pendant toute la durée du prêt, sera inutile si le survivant a une situation financière confortable. Pensez aussi à faire jouer la concurrence pour trouver la meilleure assurance emprunteur : ne vous contentez pas de celle proposée par votre banque, car les écarts de prix et de garanties entre les contrats sont très importants.

Coton, polyester et viscose se côtoient en rayon et dans nos placards. L’un est naturel, l’autre synthétique, le dernier biosourcé. Quels sont leurs impacts sur l’environnement ? Décryptage.
Le polyester : un dérivé du pétrole
Pourquoi on l’utilise ?
C’est, de loin, le textile le plus utilisé dans le monde, avec 60 millions de tonnes produites en 2021. Le polyester est surtout apprécié pour sa solidité et son faible coût. Peu froissant, il sèche vite et isole bien du froid. Il est aussi polyvalent et peut servir à imiter certains tissus naturels fluides. Il est en revanche très peu absorbant et accentue l’apparition de mauvaises odeurs et le développement des bactéries.
Quel impact environnemental ?
Le polyester est une matière synthétique produite à partir de pétrole. Pour l’obtenir, on fait fondre deux molécules jusqu’à obtention d’une pâte qui est ensuite étirée. On estime qu’il utilise 1 % de la production mondiale annuelle de pétrole. Très utilisé dans la fast fashion, il est souvent associé à des conditions de travail dégradées, des salaires très faibles et une exposition des travailleurs à des produits chimiques.
Le coton : naturel mais polluant
Pourquoi on l’utilise ?
Issu de la culture du cotonnier, le coton est l’une des fibres les plus utilisées pour la production de vêtements. En 2021, il représentait un quart de la production mondiale, soit 24 millions de tonnes. Doux, respirant, facile à repasser, il est apprécié pour sa polyvalence : tee-shirts, chemises, robes, draps... En revanche, il absorbe beaucoup l’humidité et sèche lentement.
Quel impact environnemental ?
Le coton étant naturel, il est biodégradable. C’est surtout sa production qui est émettrice de polluants. Sa culture, pour commencer, qui nécessite une quantité importante d’engrais chimiques, de pesticides et autres produits phytosanitaires. Selon l’Organisation des Nations unies pour l’alimentation et l’agriculture (FAO), il représente à lui seul 16 % des émissions mondiales de pesticides.
Il est aussi très gourmand en eau, puisqu’il faut 58 m3 d'eau pour produire 1 kg de coton. La transformation des fibres de coton nécessite ensuite plusieurs étapes (flambage, mercerisage, blanchiment, débouillissage) consommatrices d’énergie, d’eau et de produits chimiques.
La viscose : un matériau « biosourcé »
Pourquoi on l’utilise ?
Souvent promue comme alternative naturelle au polyester, la viscose est appréciée pour son faible coût de production et, là encore, sa grande polyvalence. Fluide au toucher, douce, peu froissante et absorbante, elle est utilisée pour la production de pantalons, robes, tee-shirts ou encore chemises.
Le tissu est assez résistant et fixe bien les couleurs, et se délave donc moins que les fibres naturelles. En revanche, la viscose n’absorbe pas l’humidité et ne retient pas la chaleur : elle n’est donc pas adaptée aux situations où l’on transpire beaucoup ni celles où l’on veut rester au chaud.
Quel impact environnemental ?
Biosourcée, la viscose n’en est pas moins une fibre artificielle, puisqu’elle est produite à partir de la transformation chimique de la cellulose, l’un des composants du bois. On estime que 99 millions de tonnes de pâte de bois sont utilisées chaque année dans le monde pour la produire.
La transformation de cette cellulose en matière textile nécessite d’utiliser des produits chimiques volatils et très toxiques, parmi lesquels le disulfure de carbone, la soude caustique, l’acide sulfurique ou encore le chlore. Ceux-ci sont nocifs pour la santé des travailleurs. Enfin, la production de viscose est, elle aussi, très gourmande en eau et participe à la déforestation.
Du côté du respect des droits humains, des questions se posent également. La culture du coton se fait principalement en Inde et en Chine, où plusieurs organisations ont documenté le travail forcé des populations ouïghoures.

Les étés sont de plus en plus souvent caniculaires, en particulier dans les grandes villes un peu partout en France. Isoler son logement du froid ne suffit donc plus, il devient essentiel de le protéger aussi du soleil et de l’air étouffant. Les ménages qui font construire aujourd’hui bénéficient de normes de construction qui se soucient de l’inconfort en été. Mais comment régler la question dans les logements déjà construits ? Certains équipements améliorent la situation pendant les fortes chaleurs. Quelques bons réflexes sont également à adopter lors des rénovations.
L’offre de produits alimentaires en bocaux et bouteilles en verre, consignés et réutilisés, est encore modeste. Mais elle devrait monter en puissance dans les prochains mois, d’autant que la réglementation impose des objectifs intermédiaires, pour atteindre zéro emballage à usage unique à l’horizon 2040. Ouvrez l’œil, de petits logos le signalent sur les étiquettes.
Si votre logement est une passoire thermique, mais que vous ne pouvez pas immédiatement entreprendre des travaux d’ampleur ou faire appel à un artisan, plusieurs interventions simples peuvent améliorer votre confort.
Côté fenêtres : joints et films
Pour éliminer les entrées d’air, trois solutions principales :
Les joints autocollants en mousse (option la plus accessible) s’appliquent sur le dormant sans difficulté.Pour une protection plus durable, appliquez des joints silicone en cartouche au pistolet.
Isoler derrière les radiateurs et dans certains placards
L’isolation derrière les radiateurs est utile :
Une part importante de la chaleur émise par un radiateur peut être absorbée par un mur extérieur non isolé. Selon une étude du Fraunhofer IBP, un réflecteur permet de réduire de plus de 50 % les pertes thermiques.
Les panneaux réfléchissants renvoient la chaleur vers l’intérieur. Attention : n’utilisez que des produits conçus pour cet usage, capables de résister aux températures élevées.
L’installation varie selon les modèles : certains ont une face autocollante adaptée à une pose immédiate, d’autres se fixent avec des clips ou une colle spéciale résistant à la chaleur. Certains (panneaux souples) peuvent être découpés de façon à épouser les fixations du radiateur, d’autres obligent à démonter ce dernier.
Privilégiez les modèles à face aluminium mat pour les pièces de vie : ils demeurent discrets. Il en existe également en blanc. 
Lorsqu’on cherche à maigrir, le corps se rebiffe et devient économe en énergie. Le métabolisme de base baisse… et souvent on reprend du poids
Si l’on a du mal à maintenir son poids après avoir minci, ce n’est pas un échec personnel ni un manque de volonté, mais une réponse physiologique prévisible. En effet, en vertu d’un mécanisme biologique, notre métabolisme s’adapte à la restriction. Il pourrait, en outre, devenir plus ou moins économe en énergie
« Le retour à un poids normal s’accompagne d’une augmentation de la masse grasse si on ne pratique pas d’activité physique, affirme le Dr Cédric Moro, directeur de recherche et chef d’équipe Inserm à l’Institut des maladies métaboliques et cardiovasculaires, à Toulouse. Tandis que la masse musculaire, qui elle aussi a fondu, ne revient pas à son niveau initial. » En clair, non seulement on devient souvent plus gras après un régime, mais en plus on est moins musclé.
Ce n’est pas la seule explication à la reprise de poids : après un régime, la capacité des cellules adipeuses qui stockent les graisses, dites adipocytes, à les brûler (la lipolyse) est altérée – et plus on multiplie les phases de restriction et de reprise de poids, plus elle l’est. Les adipocytes, eux, qui n’ont pas diminué pendant la diète, se « gavent » dès que l’on mange à nouveau normalement.
Enfin, une baisse des apports caloriques envoie un signal d’alarme aux centres de contrôle du poids dans le cerveau : pour éviter la panne sèche, les dépenses énergétiques baissent et la sensation de faim s’accroît, afin de nous inciter à refaire « le plein ». L’appétit augmente parce que la sécrétion de leptine, hormone sécrétée par les adipocytes qui contrôle la sensation de satiété, diminue.
Ces conséquences physiologiques expliquent pourquoi plus on perd du poids, moins on est en mesure d’en perdre. « Les modifications de la régulation du stockage énergétique peuvent devenir irréversibles, en grande partie en raison de la réduction significative du métabolisme de base et de l’augmentation de l’appétit »
Bon à savoir Notre dépense énergétique atteint son apogée vers l’âge de 1 an, puis elle décroît jusqu’à nos 20 ans. Elle reste ensuite stable jusqu’à 60 ans, âge où elle se met à décliner progressivement, autour de 0,7 % par an. C’est ce que révèle une étude publiée dans la revue Science en 2021. Une prise de poids à la trentaine ne peut donc pas être liée à la baisse du métabolisme de base avec l’âge. La prévalence de l’obésité et du surpoids passe de 21,9 % entre 18 et 24 ans à 40,1 % entre 25 et 34 ans, révèle l’enquête épidémiologique nationale conduite en 2024 par Odoxa pour la Ligue nationale contre l’obésité.

Le saviez-vous ? On brûle des calories même avachi dans son canapé. La quantité d’énergie dépensée est notre métabolisme de base, et elle est différente pour chacun.
Se connecter en un clic à des sites de e-commerce tout en protégeant ses données personnelles : c’est la promesse de b.connect. En partenariat avec les principales banques hexagonales, cette déclinaison privée de FranceConnect offre aux cyberacheteurs une solution d’authentification qui concurrence les Gafam.

Autrefois appelé flore intestinale, notre microbiote, avec ses milliards de micro-organismes, influe sur notre santé. Pour avoir une flore en pleine forme, rien de tel qu’une alimentation saine et diversifiée. Décryptage du menu préféré de nos bactéries.
Les fibres au menu
La meilleure nourriture est celle riche en fibres, présente en abondance dans les végétaux. Ces nutriments de la famille des glucides sont formés de longues chaînes de sucres (dits sucres complexes). On en trouve surtout dans les fruits, les légumes et les légumineuses (lentilles, pois chiches, haricots secs) mais aussi les noix, les graines et les céréales complètes. Elles apportent l’énergie nécessaire pour développer un microbiote riche (nombre important de bactéries) et diversifié (composé d’espèces variées) : il occupera ainsi toute la place dans le tube digestif et évitera l’implantation des bactéries pathogènes.
À l’opposé, une alimentation pauvre en fibres affecte les bonnes bactéries, laissant à celles qui s’avèrent délétères la possibilité de s’exprimer. « La nature a horreur du vide », lance Mouna Hanachi. Malheureusement pour la flore intestinale, notre alimentation ne lui fournit pas suffisamment de fibres. Nous en mangeons environ 20 grammes par jour, alors qu’un apport satisfaisant tourne autour de 30 grammes quotidiens.
Normalement, les enzymes de notre système digestif digèrent les aliments que nous avalons. Elles les décomposent en nutriments, ensuite assimilés par l’intestin puis distribués dans tout notre organisme. À une exception près : les fibres, non dégradées par les enzymes humaines. Elles poursuivent par conséquent leur descente le long du tube digestif et arrivent, intactes, dans le côlon, précisément là où est localisé l’essentiel des micro-organismes. Elles nourrissent le microbiote intestinal, ce dernier se faisant un plaisir de les digérer pour nous. On parle ici de fermentation des fibres.Favoriser le transit
Fibres végétales et microbiote forment aussi un excellent duo pour favoriser le transit intestinal, et ce par deux mécanismes :
La rétention d’eau Les fibres végétales se comportent dans le côlon comme des éponges, elles absorbent et retiennent l’eau. On estime que 1 gramme peut s’imprégner de 3 à 25 fois son poids en eau. Une fois gonflé d’eau, le volume des aliments déjà mastiqués augmente, ce qui aide à leur évacuation par les selles. Il est ainsi recommandé de boire suffisamment d’eau parallèlement à une alimentation riche en fibres.
La production de gaz La fermentation des fibres par les bactéries libère des gaz (hydrogène, méthane, dioxyde de carbone). « Ils favorisent la motricité du côlon et facilitent la descente des selles. Avoir des flatulences est un signe de la bonne santé de notre microbiote ! », s’amuse le Pr Harry Sokol.
Observer l’état des selles permet de se faire une idée assez juste de la qualité de notre transit et de la vitalité de notre flore intestinale, même si d’autres facteurs entrent en jeu, comme le stress.
Ce que le microbiote apprécie beaucoup
Un microbiote robuste réclame une grande quantité de fibres. Elles sont apportées par un régime riche en fruits et légumes, de saison et varié. Inutile « d’intellectualiser » notre alimentation. Savoir si la banane fournit plus de fibres que la pomme, ou se demander si les poireaux fermentent mieux que les haricots n’a pas d’intérêt. « Il faut manger les fruits et légumes que nous aimons et prendre plaisir à cuisiner pour les rendre savoureux. De toute façon, la recherche sur le microbiote ne permet pas, aujourd’hui, de prédire quel aliment favorise quelle bactérie », rappelle la Pr Hanachi.
Le régime méditerranéen
Le régime méditerranéen (ou crétois) privilégie une grande diversité alimentaire, le fait maison et les produits de saison. Il encourage la consommation des aliments suivants :
Les fruits et légumes, comme base de l’alimentation ;
Les légumes secs (lentilles, haricots…), plusieurs fois par semaine ;
Les féculents complets (riz, pain, pâtes) chaque jour ;
Les poissons, dont des poissons gras (sardines, maquereau, hareng, saumon…) deux fois par semaine ;
Les matières grasses végétales pour la cuisine et l’assaisonnement, apportées par l’huile d’olive ou de colza ;
Les fruits secs (noix, noisettes…), avec une poignée par jour
La variété
On recommande à présent 25 fruits, légumes ou légumineuses par semaine, plutôt que les fameux 5 fruits et légumes par jour. »
Ce que le microbiote n’aime pas
A contrario, notre microbiote fait la fine bouche devant certains types d’aliments. Deux catégories sont ainsi à limiter pour prendre soin de son tube digestif.
Les viandes rouges
Les aliments dénaturés
Biscuits et pains industriels, plats préparés, céréales de petit-déjeuner, desserts lactés… tous ces produits vendus en supermarché sont ultratransformés, car leurs ingrédients traditionnels de départ (blé, légumes, lait…) ont subi des processus industriels complexes qui les dénaturent.

À l’approche des vacances d’été, plusieurs compagnies aériennes répercutent la flambée du prix du kérosène sur les passagers. Certaines annulent des vols, d’autres augmentent leurs tarifs via des « surcharges carburant ». Volotea va même jusqu’à réclamer un supplément de 14 € après l’achat du billet. Une pratique dont la légalité interroge. Dans ce contexte tendu, quels sont les droits des voyageurs ?

Avoir les yeux qui tirent en fin de journée, avec parfois des rougeurs, des larmoiements et des maux de tête, est fréquent. L’usage intensif des écrans est l’une des premières causes.
S’accorder des pauses fréquentes
Fixer longtemps et sans bouger un écran demande à nos yeux un gros effort d’accommodation et de convergence, sans même que l’on s’en rende compte. La solution ? Regarder au loin (environ 6 m ou plus) pendant 20 secondes, toutes les 20 minutes. L’œil retrouve ainsi une position de repos, en vision de loin, sans forcer. Si besoin, programmer une alarme sur son téléphone pour ne pas oublier ces pauses bénéfiques.
Penser à cligner des yeux
Se concentrer longtemps sur une tâche (bricolage, couture, ordinateur…) bloque le réflexe de clignement des yeux, qui restent immobiles et écarquillés. Or, ce mouvement régulier permet l’étalement du film lacrymal sur la cornée (partie transparente du globe oculaire). Sans lui, l’œil devient de plus en plus sec au fil de la journée. Le soir venu, sensation de fatigue, rougeur et larmoiement seront intenses. À chaque pause, il est donc recommandé de cligner plusieurs fois de suite.

Derrière une souffrance du genou se cachent deux causes principales : l’arthrose et l’arthrite. Faut-il se reposer, bouger, passer une IRM, se faire opérer ? Faisons le tri entre idées reçues, examens inutiles et solutions efficaces.
Prendre soin de ses genoux à la maison
Soulager un genou douloureux ne s’arrête pas au cabinet du kiné. L’autorééducation joue un rôle crucial. Quelle que soit votre pathologie, les exercices ci-dessous sont à réaliser tous les jours pour renforcer les muscles des jambes et stabiliser l’articulation. Aucun matériel n’est nécessaire.
https://im.qccdn.fr/node/conseils-douleurs-au-genou-les-solutions-pour-rester-actif-176442/inline-159234.jpg
Renforcer le quadriceps
Assis sur une chaise, tendez une jambe devant vous. Maintenez-la droite pour verrouiller le genou et contractez le quadriceps 10 secondes, puis relâchez et reposez le pied au sol durant 10 secondes, avant de recommencer. Réalisez ce travail 10 fois pour chaque jambe.
https://im.qccdn.fr/node/conseils-douleurs-au-genou-les-solutions-pour-rester-actif-176442/inline-159230.jpg
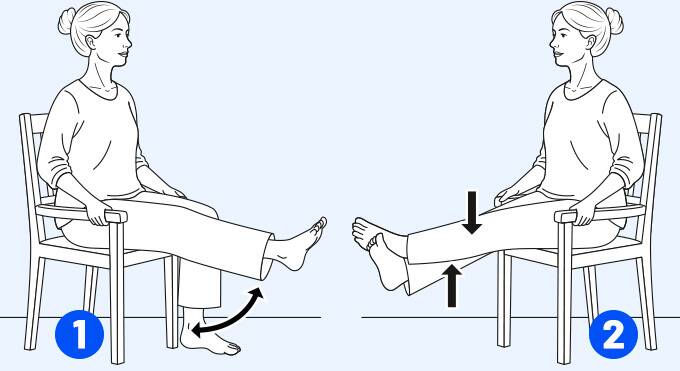
2 Renforcer les ischiojambiers
Assis sur une chaise, tendez les deux jambes devant vous. Croisez-les au niveau des chevilles. Repliez-les, en poussant avec celle du dessous vers le haut, ce qui induit de la résistance et oblige celle du dessus à forcer : ce mouvement sollicite les ischiojambiers. Répétez-le 10 fois par jambe.
Travailler l’équilibre
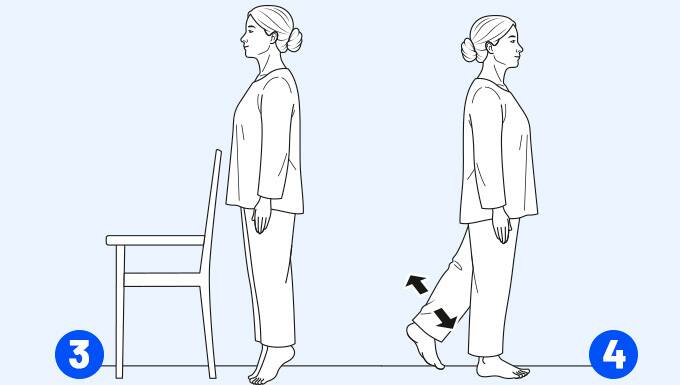
3 Debout face à une table ou un fauteuil, levez-vous sur la pointe des pieds. Maintenez deux ou trois secondes la contraction, puis reposez les pieds au sol. Faites-le 10 fois.
4 Tendez une jambe derrière vous et balancez-la de droite à gauche comme un pendule pour tenter de vous déséquilibrer. Réalisez ce geste 10 fois pour chaque jambe.
Les personnes qui ne se sentent pas à l’aise peuvent se tenir à la table ou à la chaise. Les plus initiées peuvent croiser les mains sur les épaules.

« Chaque vêtement a une seconde vie. » Tel est l’engagement, sur le papier, de l’éco-organisme de la filière textile. Nous sommes allés le vérifier sur le terrain en plaçant des traceurs dans plusieurs articles (jean, chaussures, sac, doudoune) déposés dans différentes structures de recyclage. Entre impact écologique de l’export, manque de moyens et thésaurisation, l’envers du décor semble loin des promesses initiales.
Les fibres apportent de nombreux bénéfices pour la santé. Et pourtant, beaucoup d’entre nous n’en consomment pas assez. Avec quelques astuces, il est possible d’en ajouter à son menu quotidien sans trop d’efforts.
.Prévention en action
Les fibres ralentissent le passage des sucres et des lipides dans le sang, ce qui aide à réguler la glycémie, le cholestérol, et éloigne le risque de diabète de type 2. En 2019, des chercheurs néo-zélandais ont combiné les résultats de plusieurs études sur la consommation de fibres et l’apparition des maladies non transmissibles. Les participants qui absorbaient le plus de fibres (entre 25 et 30 g par jour) avaient un risque réduit de 15 à 30 % de souffrir de maladies cardiovasculaires, d’accident vasculaire cérébral et de diabète de type 2 par rapport à ceux qui en consommaient moins de 15 g par jour.
En pratique
De quoi convaincre de faire le plein de fibres ! Mais le passage à la pratique reste compliqué pour beaucoup d’entre nous. De petits gestes répétés chaque jour suffisent à changer la donne. Et pour trouver des idées, on peut aller sur le site mangerbouger.fr, avec « La fabrique à menus », qui propose des recettes en fonction du temps que l’on peut y consacrer et de ses objectifs.
Pour les féculents
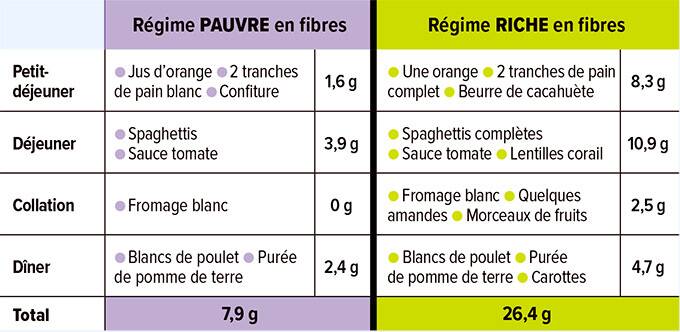
→ Remplacer les pâtes et la semoule par leur équivalent à base de farine complète ou semi-complète. Une portion de 100 g de pâtes standard cuites contient en moyenne 2,2 g de fibres contre 5,1 g pour des pâtes complètes.
→ Remplacer le riz basmati ou thaï (moins de 0,5 g de fibres pour une portion de 80 g) par du riz complet (2,1 g de fibres pour une même portion).
→ Remplacer le pain blanc (2,1 g de fibres pour 2 tranches) par du pain complet ou aux céréales (4,1 g de fibres).
→ Ajouter plus souvent des légumineuses au menu. Les lentilles, pois cassés, haricots rouges peuvent être cuisinés en salade, en purée, en accompagnement d’une viande ou d’un poisson, voire les remplacer. Les lentilles corail (8,2 g de fibres pour une portion de 100 g) cuisent en 10 à 15 minutes seulement !
Pour les fruits et légumes
→ En consommer une portion supplémentaire par jour est un premier pas :
100 g de framboises contiennent 7 g de fibres ;
une banane en contient 3,2 g ;
une pomme Golden sans la peau, 3,7 g ;
une fondue de poireaux de 200 g apporte environ 7 g de fibres ;
une tomate de taille moyenne, environ 2 g.
→ Penser aux fruits et légumes en bocaux, conserves ou surgelés, dont la qualité nutritionnelle reste bonne, pour en avoir toujours sous la main.
→ Incorporer à un yaourt ou un fromage blanc une petite poignée d’amandes (soit environ 3,5 g de fibres), de noisettes ou d’autres fruits à coque, de préférence sans sel ajouté.
Bon à savoir Les fibres peuvent être irritantes, provoquer des ballonnements et des crampes abdominales, surtout si l’on en absorbe davantage de manière brutale. Il est conseillé d’augmenter leur consommation de façon progressive et de boire suffisamment d’eau. À noter : la cuisson rend les fibres plus « digestes ».
Un litige vous oppose personnellement à un professionnel à la suite de la fourniture d’un bien ou d’un service de sa part ? Plusieurs solutions s’offrent à vous. Vous pouvez contacter l’association locale Que Choisir Ensemble (anciennement UFC-Que Choisir) la plus proche de chez vous ou soumettre votre litige en ligne. Vous pouvez aussi choisir d’interpeller directement le professionnel sur notre plateforme Que Choisir Réclamations.
Nos associations locales à vos côtés !
Interpeller un professionnel grâce à notre plateforme de réclamations
La plateforme de réclamations Que Choisir Réclamations vous permet, en tant que consommateur, d’interpeller un professionnel afin de trouver une solution amiable au différend qui vous oppose.